Reclamación extrajudicial redactada por abogada
Aunque hayas terminado de pagar tu microcrédito, tarjeta o préstamo rápido, si te aplicaron intereses usurarios puedes reclamarlos y recuperar tu dinero. Reclamamos las deudas saldadas de los últimos 15 años.
WiZink, Cofidis, Cetelem, Carrefour Pass, Wizink… Si tu tarjeta acumulaba intereses mes a mes con una TAE muy alta, probablemente pagaste de más.
Wandoo, Vivus, Kviku, Money Man, Dineo, Cashper… Préstamos de poco importe y devolución rápida con TAEs que en muchos casos superaban el 100%.
Créditos de consumo o financiaciones de entidades no bancarias con intereses desproporcionados respecto al interés normal del dinero.
Si ya lo pagaste y la TAE era abusiva, tienes hasta 15 años desde que lo saldaste para reclamarlo.
Si ya la has saldado (la pagaste entera o se cerró)
Reclamamos los intereses y comisiones que pagaste de más para que recuperes ese dinero.
Si todavía la debes
La reclamación de intereses sobre deuda vigente forma parte del Programa Alivia, donde además negociamos descuentos y reorganizamos tus pagos.
Cuando el interés aplicado es usurario, la ley permite recuperar lo que pagaste de más, aunque la deuda ya esté saldada. En una reclamación puedes recuperar:
Todo lo que abonaste por encima de lo que la ley considera admisible: el grueso de lo recuperable en este tipo de productos.
Comisiones de apertura, de impago, de gestión de deuda o cargos similares que no estaban justificados.
Recargos por retraso aplicados sobre un crédito que ya era abusivo de origen.
Las tarjetas revolving, los microcréditos y los préstamos rápidos suelen aplicar TAEs muy por encima del interés normal del dinero. Cuando ese interés es usurario, la ley permite reclamarlo aunque la deuda ya esté liquidada.
Hemos reclamado con éxito frente a entidades como Wandoo, Avafin, Kviku, Money Man, Dineo Crédito o Cashper, entre otras. Reclamaremos los intereses de todas tus deudas saldadas con estudio favorable
Estudio de viabilidad
Analizamos tus deudas saldadas de los últimos 15 años.
Reclamación extrajudicial
Requerimiento y negociación previa con la entidad.
Demanda judicial
Presentación y tramitación en primera instancia.
Te devolvemos lo recuperado
Recibes el importe que te corresponde.
Incluye estudio preliminar, reclamación extrajudicial, demanda y tramitación en 1ª instancia, abogado y procurador.
Si no recuperamos nada, no pagas comisión de éxito. Se aplica solo sobre el importe que efectivamente te reembolsen los acreedores.
Alivia asume con carácter general las tasas judiciales y el procurador. Peritos, notarios u otros profesionales corren por cuenta del cliente.
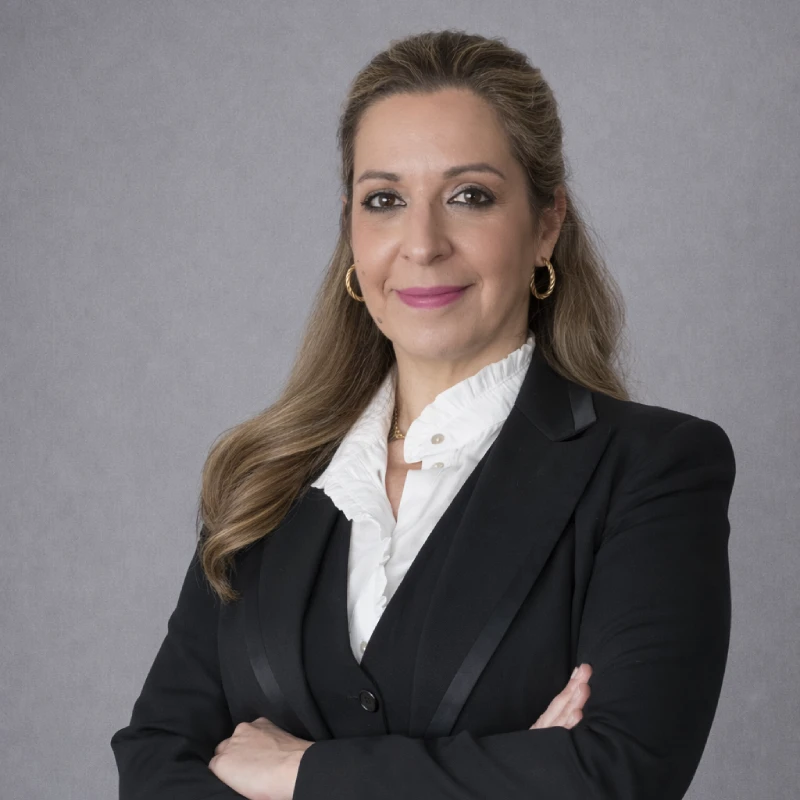
Tu caso lo estudia y lo firma nuestro equipo jurídico, dirigido por Laura López, Directora Jurídica y Abogada del ICAM (nº 78.810).
En Alivia trabajamos con un equipo propio de abogados, economistas y mediadores, especializado en reclamaciones de intereses abusivos y cancelación de deuda. Hemos tramitado reclamaciones frente a entidades como Wandoo, Avafin, Kviku, Money Man, Dineo Crédito o Cashper, con resultados documentados en nuestros casos resueltos.
Gestionamos más de 8.500 deudas y contamos con una valoración de 4,9 sobre 5 en Trustpilot.

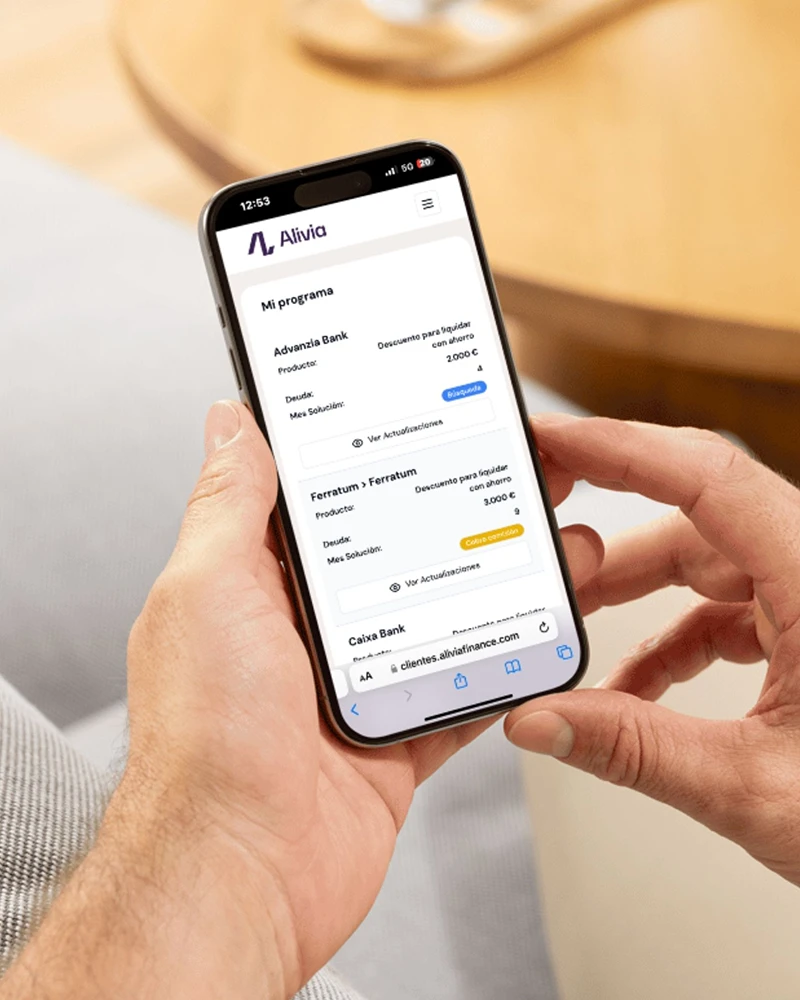
Con la app de Alivia puedes consultar el estado de tu expediente, subir documentación y recibir cada actualización sin llamadas ni esperas. Tu caso, siempre a mano.
Sí. Puedes reclamar los intereses abusivos de deudas saldadas en los últimos 15 años.
Una cuota fija de 100 € más un 30 % de comisión de éxito sobre lo recuperado; si no recuperas, no hay comisión.
Sí, la cuota fija es la misma sea cual sea el número de deudas saldadas con estudio favorable.
Cuanto más documentación aportes, más completo puede ser el estudio. Con el contrato original o el historial de pagos es suficiente para empezar; si no los tienes, te explicamos cómo solicitarlos a la entidad.
No. Alivia gestiona todo el proceso — estudio, reclamación extrajudicial y demanda judicial — y tú solo tienes que aportar la documentación que te pidamos. No es necesario que te persones.
Principalmente microfinancieras, tarjetas revolving y préstamos rápidos: entidades que habitualmente aplican TAEs muy por encima del interés normal del dinero. Si no estás seguro de si tu caso encaja, el estudio previo lo confirma.
Las costas en contra son responsabilidad del cliente; por eso hacemos un estudio de viabilidad previo.
Un interés notablemente superior al normal del dinero y desproporcionado; la ley permite anularlo y recuperar lo pagado de más.
Alivia asume una obligación de medios y no de resultado; no garantizamos el éxito del procedimiento. Las costas impuestas al cliente son de su exclusiva responsabilidad. Dispones de 14 días naturales desde la firma para desistir sin penalización. Servicio referido exclusivamente a deudas ya saldadas en los 7 años anteriores a la firma del contrato; la reclamación sobre deuda vigente forma parte del Programa Alivia y requiere contrato independiente.